Domain kamera-akku.de kaufen?
Wir ziehen mit dem Projekt
kamera-akku.de um.
Sind Sie am Kauf der Domain
kamera-akku.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kamera-akku.de kaufen?
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
Wo sind Rückstellungen in der GuV?
Rückstellungen sind in der Gewinn- und Verlustrechnung (GuV) als Aufwandsposten zu finden. Sie werden in der GuV unter den betrieblichen Aufwendungen ausgewiesen. Rückstellungen dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag wahrscheinlich sind. Diese Rückstellungen werden in der GuV berücksichtigt, um eine realistische Darstellung des Unternehmensergebnisses zu gewährleisten. In der GuV werden die Rückstellungen als Kosten verbucht, um den tatsächlichen Gewinn des Unternehmens zu ermitteln. **
Ähnliche Suchbegriffe für Rückstellungen-in-der-Bilanzierungspraxis
Top-Angebote
Produkte zum Begriff Rückstellungen-in-der-Bilanzierungspraxis:
-
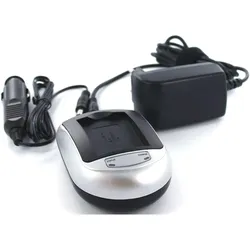
AGI 85463 Wiederaufladbare Batterie (Kamera Akku Ladegerät), Kamera Stromversorgung, SilberBei diesem Artikel handelt es sich um ein hochwertiges Ladegerät. Es ist bestens als Ersatz- oder Zweitgerät geeignet und versorgt Ihr Panasonic DMW-BCK7E genauso wie Ihr herkömmliches Netzteil mit Strom und ermöglicht die zuverlässige Ladung des Akkus. Als einer der grössten Anbieter von Akkus, Netzteilen und Ladegeräten verfügen wir über ein sehr umfangreiches Lager und damit über eine sehr hohe Lieferfähigkeit. Diese hohe Verfügbarkeit, gepaart mit einem erstklassigen Service, schätzen unsere Kunden sehr. Hinweis: Wenn wir nicht ausdrücklich darauf hinweisen, dass es sich hierbei um ein Originalprodukt handelt, liefern wir ein kompatibles Produkt. Das bedeutet, es handelt sich keinesfalls um ein Originalprodukt des Herstellers und wird demnach auch nicht von diesem hergestellt und empfohlen. Alle Marken- und Produktbezeichnungen gehören den jeweiligen Eigentümern und dienen nur zur Kompatibilitätsbeschreibung.35,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
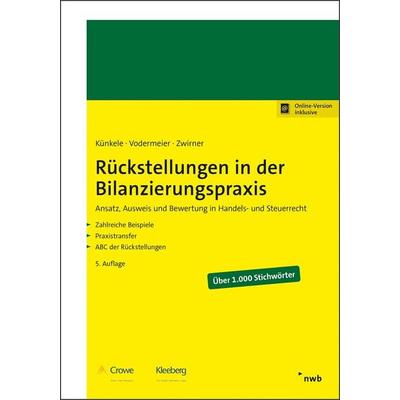
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
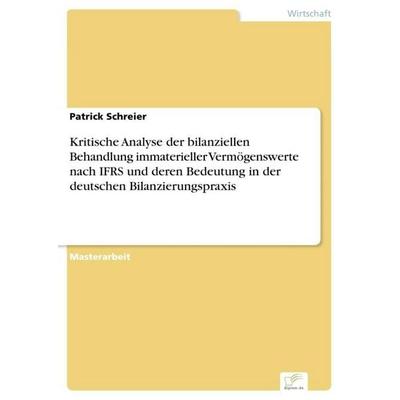
Kritische Analyse der bilanziellen Behandlung immaterieller Vermögenswerte nach IFRS und deren Bedeutung in der deutschen Bilanzierungspraxis,Kritische Analyse Der Bilanziellen Behandlung Immaterieller Vermögenswerte Nach Ifrs Und Deren Bedeutung In Der Deutschen Bilanzierungspraxis, Taschenbuch Von Patrick Schreier, Diplom.de, 978-3-96116-657-2, Seitenanzahl: 12844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avizar 2CR5 6V Ladegerät mit Batterie (Kamera Akku), Kamera Stromversorgung, SchwarzKompaktes Netzteil für einen 2CR5-Fotoakku. Kompatibel mit vielen 2CR5-Akkus, die in Digitalkameras und Videokameras verwendet werden. Ein wiederaufladbarer 2CR5-Akku ist im Lieferumfang enthalten. Kompatibel mit den folgenden Referenzen: 2CR5, EL2CR5, EL2CR5BP, 2CR5M, 2CR5MR, KL2CR5, RL2CR5, RL2CR5-1, PR2CR5. Gerätekompatibilität: Canon, Contax, Energizer, Fujifilm, IEC, Kodak, Maxell, Nikon, Panasonic, Pentax, Philips, Polaroid, Rayovac, Sanyo, Sony, Varta. Eigenschaften und Produktmerkmale: Dieses Ladegerät ist mit allen 2CR5-Akkus kompatibel, einschliesslich einem wiederaufladbaren Akku 2CR5. Abnehmbarer Netzadapter für EU-Stecker. Kompaktes Format, ideal für die Fotografie unterwegs.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Rückstellungen in der Betriebswirtschaftslehre?
Rückstellungen sind in der Betriebswirtschaftslehre Verbindlichkeiten, deren Höhe oder Fälligkeit noch ungewiss ist, aber mit hinreichender Wahrscheinlichkeit eintreten wird. Sie dienen der Erfassung von zukünftigen Verpflichtungen, die zum Bilanzstichtag noch nicht abschließend beziffert werden können. Rückstellungen werden gebildet, um eine realistische Darstellung der Vermögens-, Finanz- und Ertragslage eines Unternehmens zu gewährleisten. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
In welcher Periode werden Rückstellungen gebildet?
Rückstellungen werden in der Bilanz eines Unternehmens gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Diese Verpflichtungen können aus bereits eingegangenen Verpflichtungen resultieren, die jedoch noch nicht erfüllt wurden. Rückstellungen werden in der Regel in regelmäßigen Abständen, meist am Ende eines Geschäftsjahres, gebildet. Sie dienen dazu, die finanzielle Stabilität des Unternehmens zu gewährleisten und eine realistische Darstellung der Vermögens- und Finanzlage zu ermöglichen. In welcher Periode Rückstellungen gebildet werden, hängt von den spezifischen Verpflichtungen und Risiken des Unternehmens ab. **
-
Was passiert bei der Auflösung von Rückstellungen?
Was passiert bei der Auflösung von Rückstellungen? Bei der Auflösung von Rückstellungen werden die zuvor gebildeten Rückstellungen in der Bilanz aufgelöst. Dies bedeutet, dass der Betrag, der für die Rückstellung reserviert wurde, wieder in das Eigenkapital oder das Ergebnis des Unternehmens fließt. Die Auflösung von Rückstellungen kann aus verschiedenen Gründen erfolgen, z.B. wenn die ursprünglich geschätzten Verpflichtungen nicht mehr bestehen oder geringer sind als erwartet. Die Auflösung von Rückstellungen kann somit zu einer Verbesserung des Unternehmensergebnisses führen. **

Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Top-Angebote
Produkte zum Begriff Rückstellungen-in-der-Bilanzierungspraxis:
-
Rückstellungen in der Bilanzierungspraxis, Set von Kai Peter Künkele,Michael Vodermeier,Christian Zwirner, Nwb Verlag, 978-3-482-68405-0Rückstellungen In Der Bilanzierungspraxis, Set Von Kai Peter Künkele,michael Vodermeier,christian Zwirner, Nwb Verlag, 978-3-482-68405-0, Seitenanzahl: 46964,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGI 86281 Wiederaufladbare Batterie (Kamera Akku Ladegerät), Kamera Stromversorgung, SilberBei diesem Artikel handelt es sich um ein hochwertiges Ladegerät. Es ist bestens als Ersatz- oder Zweitgerät geeignet und versorgt Ihr Nikon Coolpix P510 genauso wie Ihr herkömmliches Netzteil mit Strom und ermöglicht die zuverlässige Ladung des Akkus. Als einer der grössten Anbieter von Akkus, Netzteilen und Ladegeräten verfügen wir über ein sehr umfangreiches Lager und damit über eine sehr hohe Lieferfähigkeit. Diese hohe Verfügbarkeit, gepaart mit einem erstklassigen Service, schätzen unsere Kunden sehr. Hinweis: Wenn wir nicht ausdrücklich darauf hinweisen, dass es sich hierbei um ein Originalprodukt handelt, liefern wir ein kompatibles Produkt. Das bedeutet, es handelt sich keinesfalls um ein Originalprodukt des Herstellers und wird demnach auch nicht von diesem hergestellt und empfohlen. Alle Marken- und Produktbezeichnungen gehören den jeweiligen Eigentümern und dienen nur zur Kompatibilitätsbeschreibung.35,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGI 85463 Wiederaufladbare Batterie (Kamera Akku Ladegerät), Kamera Stromversorgung, SilberBei diesem Artikel handelt es sich um ein hochwertiges Ladegerät. Es ist bestens als Ersatz- oder Zweitgerät geeignet und versorgt Ihr Panasonic DMW-BCK7E genauso wie Ihr herkömmliches Netzteil mit Strom und ermöglicht die zuverlässige Ladung des Akkus. Als einer der grössten Anbieter von Akkus, Netzteilen und Ladegeräten verfügen wir über ein sehr umfangreiches Lager und damit über eine sehr hohe Lieferfähigkeit. Diese hohe Verfügbarkeit, gepaart mit einem erstklassigen Service, schätzen unsere Kunden sehr. Hinweis: Wenn wir nicht ausdrücklich darauf hinweisen, dass es sich hierbei um ein Originalprodukt handelt, liefern wir ein kompatibles Produkt. Das bedeutet, es handelt sich keinesfalls um ein Originalprodukt des Herstellers und wird demnach auch nicht von diesem hergestellt und empfohlen. Alle Marken- und Produktbezeichnungen gehören den jeweiligen Eigentümern und dienen nur zur Kompatibilitätsbeschreibung.35,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Wo sind Rückstellungen in der GuV?
Rückstellungen sind in der Gewinn- und Verlustrechnung (GuV) als Aufwandsposten zu finden. Sie werden in der GuV unter den betrieblichen Aufwendungen ausgewiesen. Rückstellungen dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag wahrscheinlich sind. Diese Rückstellungen werden in der GuV berücksichtigt, um eine realistische Darstellung des Unternehmensergebnisses zu gewährleisten. In der GuV werden die Rückstellungen als Kosten verbucht, um den tatsächlichen Gewinn des Unternehmens zu ermitteln. **
-
Was sind Rückstellungen in der Betriebswirtschaftslehre?
Rückstellungen sind in der Betriebswirtschaftslehre Verbindlichkeiten, deren Höhe oder Fälligkeit noch ungewiss ist, aber mit hinreichender Wahrscheinlichkeit eintreten wird. Sie dienen der Erfassung von zukünftigen Verpflichtungen, die zum Bilanzstichtag noch nicht abschließend beziffert werden können. Rückstellungen werden gebildet, um eine realistische Darstellung der Vermögens-, Finanz- und Ertragslage eines Unternehmens zu gewährleisten. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Ähnliche Suchbegriffe für Rückstellungen-in-der-Bilanzierungspraxis
-
Kritische Analyse der bilanziellen Behandlung immaterieller Vermögenswerte nach IFRS und deren Bedeutung in der deutschen Bilanzierungspraxis,Kritische Analyse Der Bilanziellen Behandlung Immaterieller Vermögenswerte Nach Ifrs Und Deren Bedeutung In Der Deutschen Bilanzierungspraxis, Taschenbuch Von Patrick Schreier, Diplom.de, 978-3-96116-657-2, Seitenanzahl: 12844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avizar 2CR5 6V Ladegerät mit Batterie (Kamera Akku), Kamera Stromversorgung, SchwarzKompaktes Netzteil für einen 2CR5-Fotoakku. Kompatibel mit vielen 2CR5-Akkus, die in Digitalkameras und Videokameras verwendet werden. Ein wiederaufladbarer 2CR5-Akku ist im Lieferumfang enthalten. Kompatibel mit den folgenden Referenzen: 2CR5, EL2CR5, EL2CR5BP, 2CR5M, 2CR5MR, KL2CR5, RL2CR5, RL2CR5-1, PR2CR5. Gerätekompatibilität: Canon, Contax, Energizer, Fujifilm, IEC, Kodak, Maxell, Nikon, Panasonic, Pentax, Philips, Polaroid, Rayovac, Sanyo, Sony, Varta. Eigenschaften und Produktmerkmale: Dieses Ladegerät ist mit allen 2CR5-Akkus kompatibel, einschliesslich einem wiederaufladbaren Akku 2CR5. Abnehmbarer Netzadapter für EU-Stecker. Kompaktes Format, ideal für die Fotografie unterwegs.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGI 85465 Wiederaufladbare Batterie (Kamera Akku Ladegerät), Kamera Stromversorgung, Schwarz, SilberDas 85465 wiederaufladbare Batterie Ladegerät ist eine zuverlässige Lösung für die Stromversorgung Ihrer Kamera. Es wurde speziell entwickelt, um Ihr Panasonic Lumix DMC-FS16 effizient aufzuladen und bietet eine gleichwertige Leistung wie herkömmliche Netzteile. Mit einer breiten Eingangsspannung von 100 bis 240 V ist es ideal für den Einsatz zu Hause oder auf Reisen. Die kompakte Bauweise ermöglicht eine einfache Handhabung und Aufbewahrung. Dieses Ladegerät ist nicht nur als Ersatz- oder Zweitgerät geeignet, sondern auch eine praktische Ergänzung für alle, die ihre Kamera regelmässig nutzen. Die hohe Verfügbarkeit und der erstklassige Service des Anbieters garantieren eine zuverlässige Nutzung. Beachten Sie bitte, dass es sich um ein kompatibles Produkt handelt, das nicht vom Originalhersteller empfohlen wird. - Zuverlässige Ladetechnologie für Panasonic Lumix DMC-FS16 - Breite Eingangsspannung von 100-240 V für weltweiten Einsatz - Kompakte Bauweise für einfache Handhabung und Transport - Hohe Verfügbarkeit und erstklassiger Kundenservice.35,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über die Bildung von Rückstellungen in der Umstellungsrechnung der Geldinstitute, Versicherungsunternehmen und Bausparkassen und in derGesetz Über Die Bildung Von Rückstellungen In Der Umstellungsrechnung Der Geldinstitute, Versicherungsunternehmen Und Bausparkassen Und In Der Altbankenrechnung Der Berliner Altbanken, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0769-0,...7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welcher Periode werden Rückstellungen gebildet?
Rückstellungen werden in der Bilanz eines Unternehmens gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Diese Verpflichtungen können aus bereits eingegangenen Verpflichtungen resultieren, die jedoch noch nicht erfüllt wurden. Rückstellungen werden in der Regel in regelmäßigen Abständen, meist am Ende eines Geschäftsjahres, gebildet. Sie dienen dazu, die finanzielle Stabilität des Unternehmens zu gewährleisten und eine realistische Darstellung der Vermögens- und Finanzlage zu ermöglichen. In welcher Periode Rückstellungen gebildet werden, hängt von den spezifischen Verpflichtungen und Risiken des Unternehmens ab. **
-
Was passiert bei der Auflösung von Rückstellungen?
Was passiert bei der Auflösung von Rückstellungen? Bei der Auflösung von Rückstellungen werden die zuvor gebildeten Rückstellungen in der Bilanz aufgelöst. Dies bedeutet, dass der Betrag, der für die Rückstellung reserviert wurde, wieder in das Eigenkapital oder das Ergebnis des Unternehmens fließt. Die Auflösung von Rückstellungen kann aus verschiedenen Gründen erfolgen, z.B. wenn die ursprünglich geschätzten Verpflichtungen nicht mehr bestehen oder geringer sind als erwartet. Die Auflösung von Rückstellungen kann somit zu einer Verbesserung des Unternehmensergebnisses führen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.